

ACQUA JOURNAL
ホームページの予算計画|初期制作・継続費用・公開後の改善
ホームページの予算は、初期制作、毎月・毎年の継続費用、公開後に追加する作業を分けて考えます。制作費だけを決めると、公開後の更新やサービス利用料に使う予算を見落とすことがあります。
この記事では、中小企業の経営者・担当者に向けて、初年度とその後の支出を整理する方法を説明します。計算例の金額はすべて仮の条件です。業界相場、Acquaの料金表、顧客の実際の支出ではありません。
売上の比率だけで制作予算を決めない
同じ売上規模でも、会社紹介を整える場合と、予約や商品販売を受け付ける場合では必要な作業が異なります。まず実現したいことを整理し、必要な範囲の見積もりと、自社が継続して負担できる金額を照らし合わせましょう。
売上や問い合わせが増えることを前提に、現在の事業で無理なく使える金額を超えて計画しないようにします。効果は公開後に確認する項目として置き、支出の予定と分けて管理します。
予算の出発点を、今回解決する仕事に置く
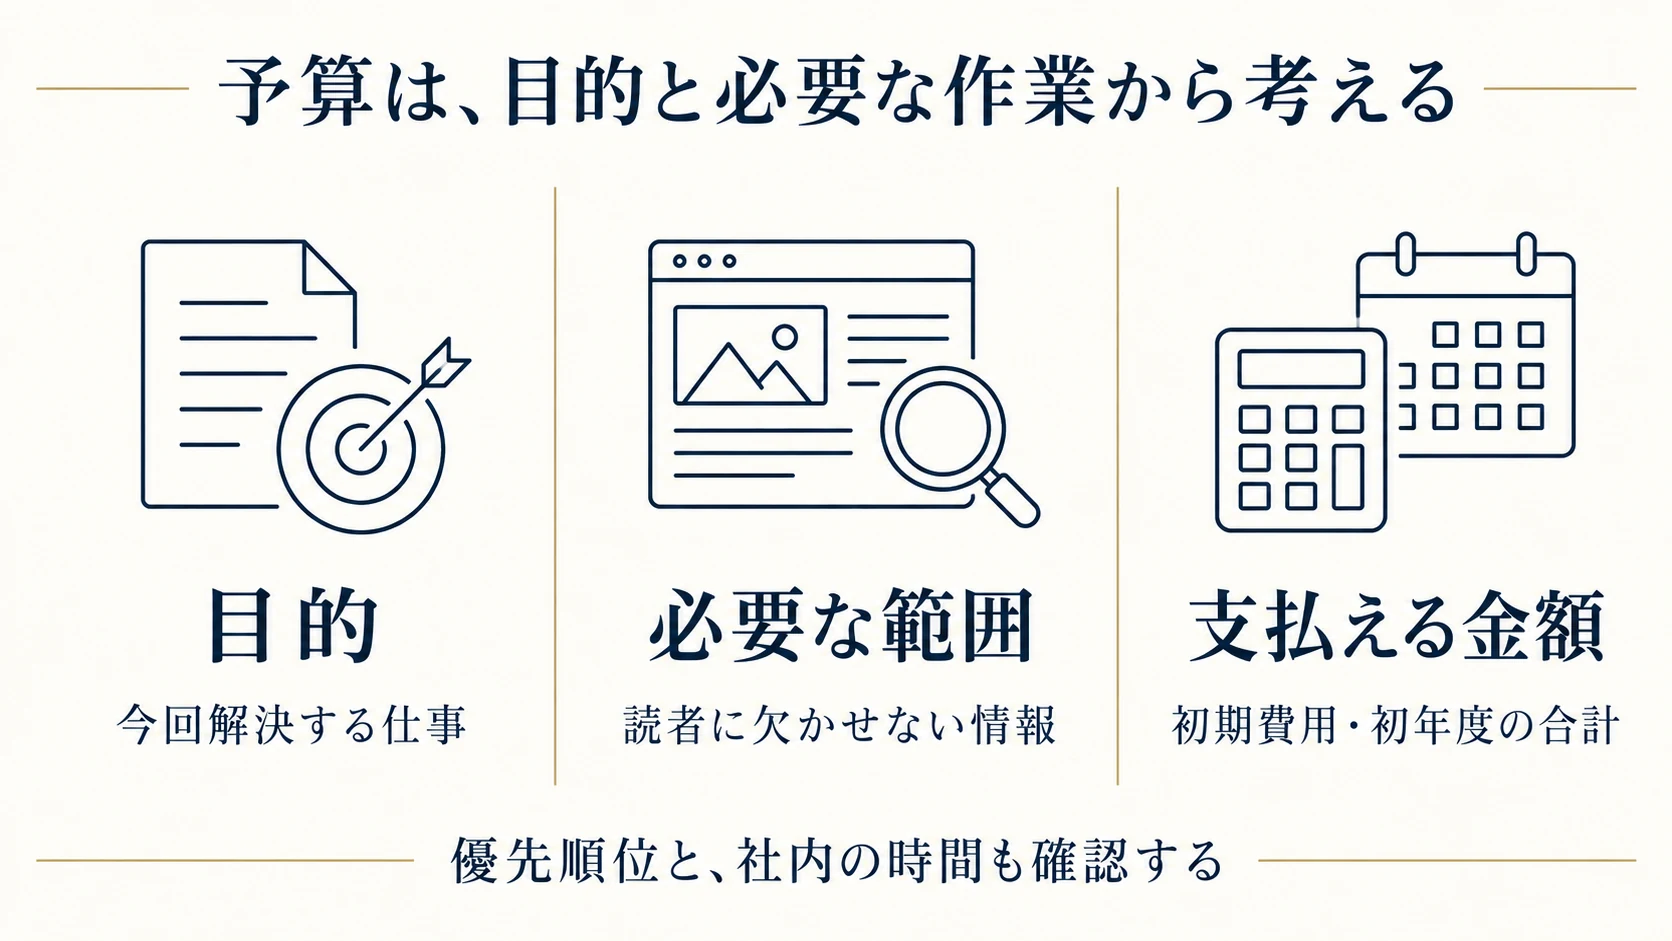
売上に一定の比率を掛ける方法は、支出規模を考える参考にはなっても、必要なサイトの中身までは決めてくれません。営業担当が説明に使うサイト、採用応募を受けるサイト、商品を購入するサイトでは、必要な情報と機能が違います。まず今回の公開で実現したいことを書き、現在不足している情報や仕組みを具体的にします。金額の上限と、必要な仕事の両方から予算を考えます。
例えば、相談前にサービスの違いを説明できていない会社なら、サービス情報の整理と相談の入口が優先になります。すでに情報は十分でも更新が止まっている会社なら、更新する仕組みと担当者の作業を見直す必要があるかもしれません。同じ制作費を用意しても、使う場所は異なります。見た目を新しくすることだけを目的にすると、この配分を判断しにくくなります。
「支払える金額」と「必要な範囲」を別々に書く
最初は、支払い可能な上限を記す欄と、実現したい範囲を記す欄を分けます。両者が一致しない場合も、そのまま制作会社へ相談できます。必要な範囲を実現する案と、初回公開を絞る案を比較すれば、予算を増やすか、内容を段階に分けるか、自社の分担を増やすかを具体的に検討できます。上限に合わせて必要な作業を想像で消す必要はありません。
予算を伝える際は、制作費だけなのか、撮影、原稿、サーバー、公開後の更新まで含むのかを明確にします。税込と税別も揃えます。「初年度に外部へ支払う総額」と「公開時の制作費」の二つを分けて提示すると、見積もりを受け取った後に継続支出が抜けていたと気づくことを避けやすくなります。まだ決まっていない費用は、未確認として残してください。
優先順位を、読む人への影響から付ける
必要な項目を、公開時に必須、準備ができたら追加、将来検討に分けます。必須には、提供する仕事の説明、会社の基本情報、相談方法など、読者が判断するために欠かせない内容を置きます。事業によっては採用条件や予約方法が必須になることもあります。どの会社にも同じ優先順位を当てはめず、今回の目的を基準に判断してください。
順位を付けた理由も短く残しておくと、提案内容が増えたときに戻る基準になります。「見栄えがよいから」だけで追加する前に、誰のどんな疑問を解決するかを確認します。すぐには必要でなくても、後から追加できるよう準備しておくべき項目はあります。公開時に実装する費用と、将来に備えて設計で考慮する範囲を分けて相談しましょう。
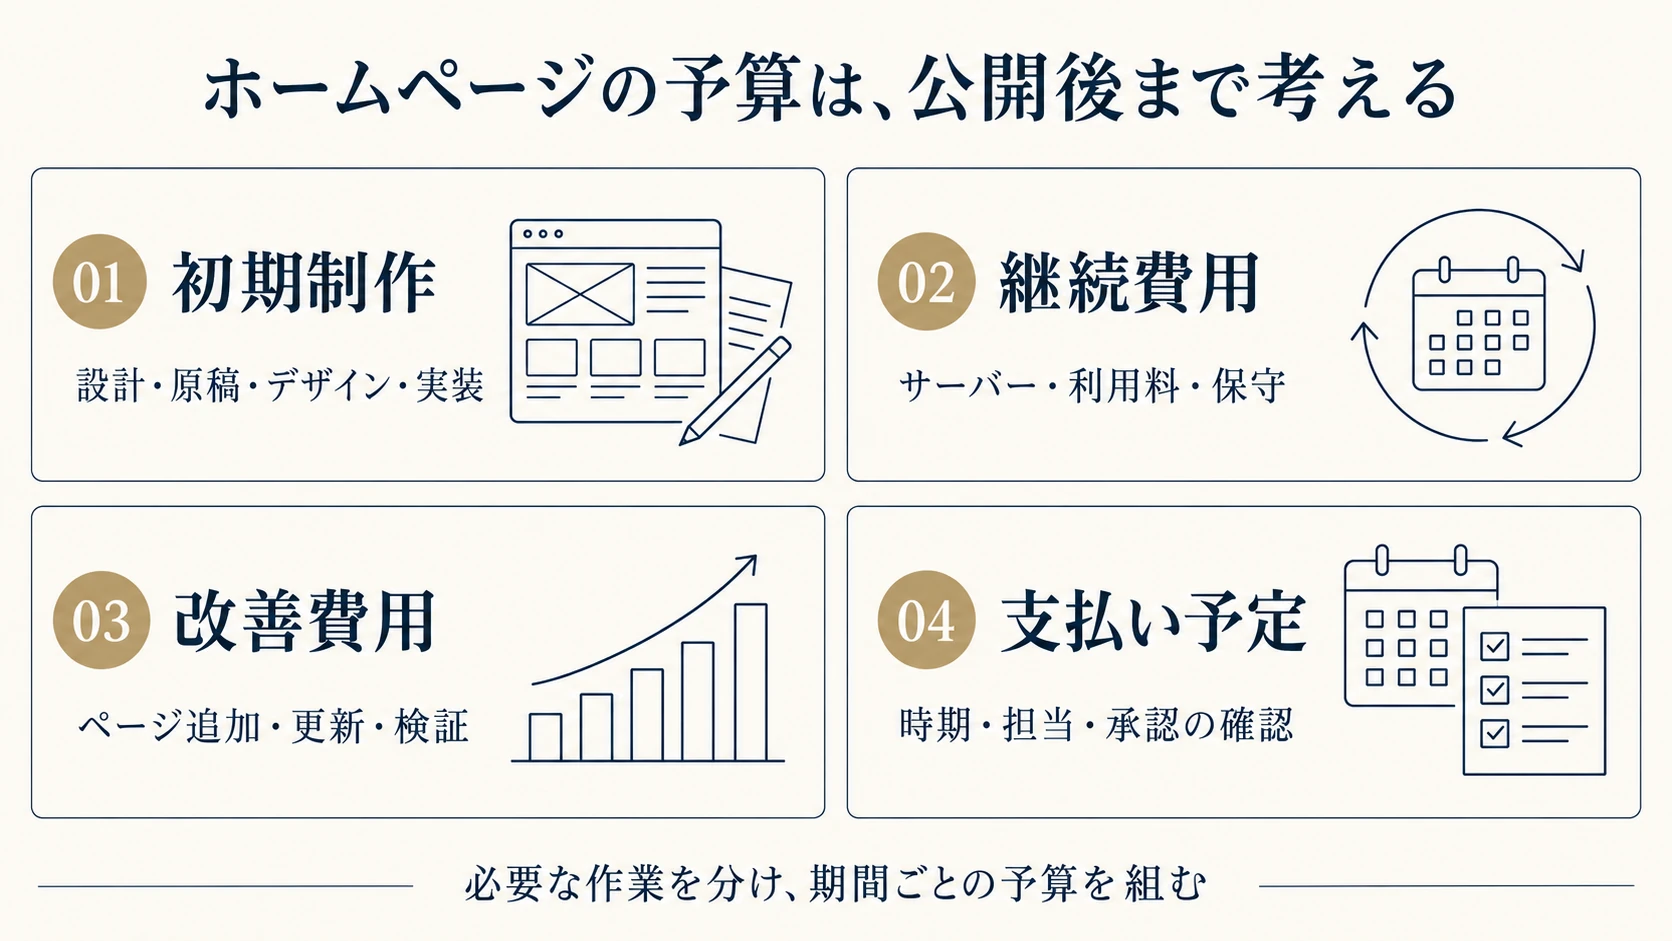
予算を3つに分けて書き出す
初期制作:公開するまでに必要な作業
情報整理、原稿、写真、デザイン、実装、既存情報の移行、公開前の確認などです。自社で担当する部分も、作業する人と時間を確保します。費用を左右する条件は、ホームページ制作費が変わる理由で説明しています。
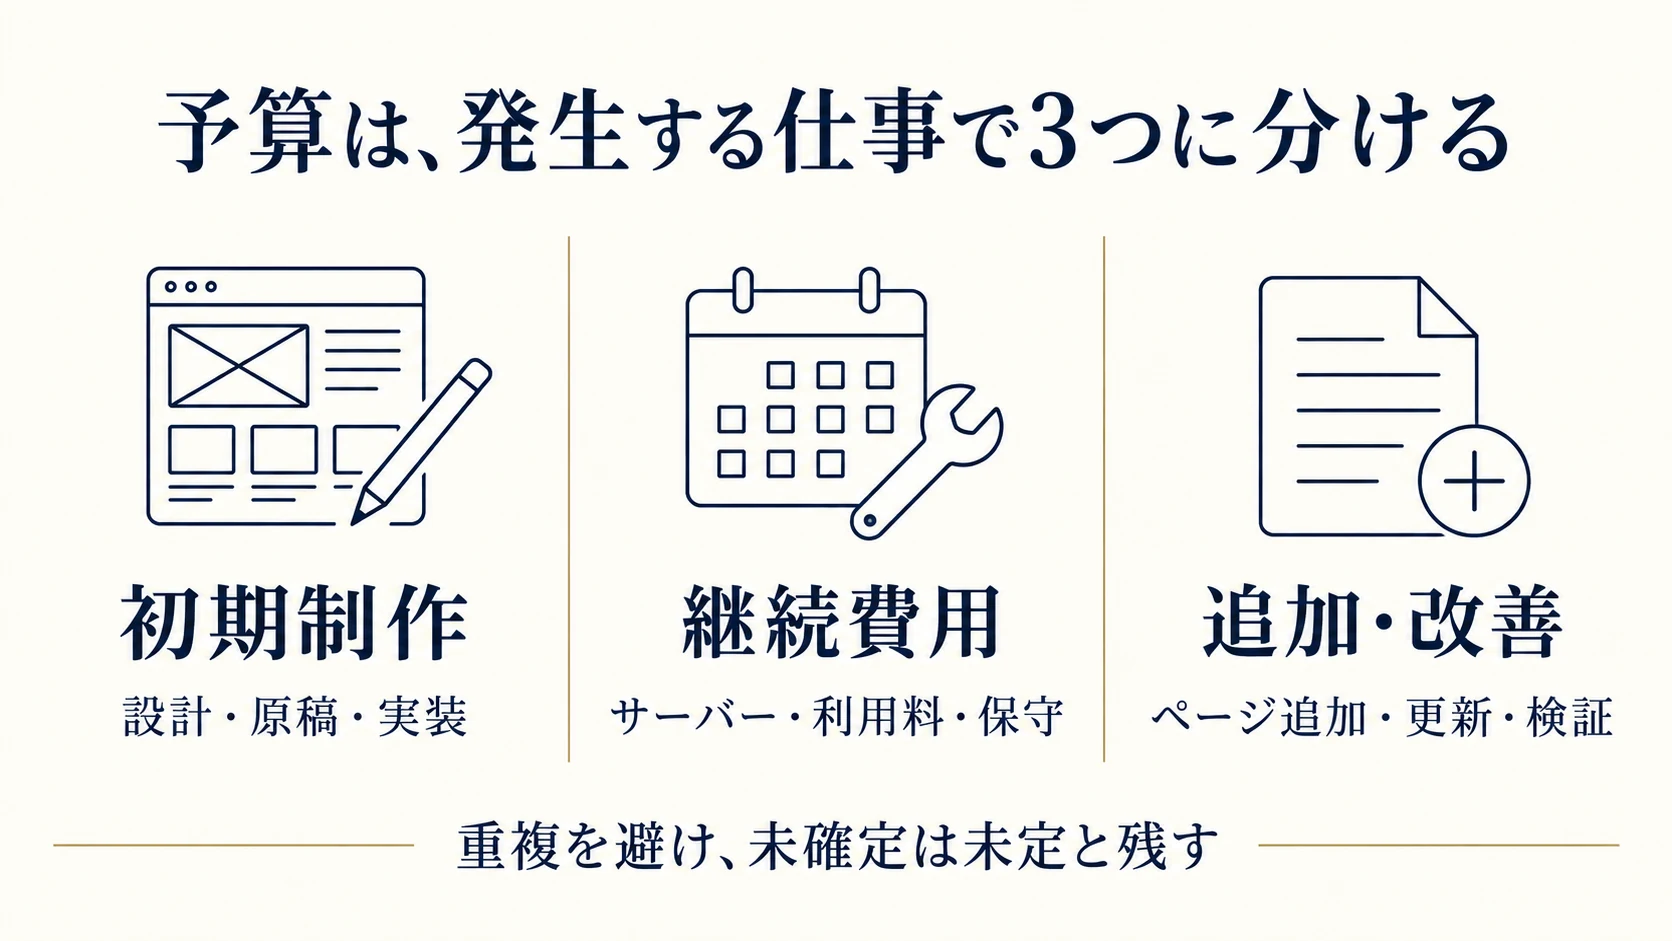
継続費用:公開した状態を維持する支出
サーバー、ドメイン、有料サービス、保守などの契約を確認します。月額と年額、初年度と更新時の料金、契約に含まれる作業はそれぞれ分けます。保守料金にサーバー費が含まれるなど、まとめて請求されるものは二重に計上しないようにします。
保守の作業内容を考える参考として、WordPress公式のプラグイン管理の解説は、互換性情報の確認方法と、更新前に最新のバックアップを用意することを案内しています。これを予算の確認に使うなら、更新操作に加え、事前の保存、更新後の表示・機能確認、問題が起きたときの復元を誰が担当するか整理します。例えば予約機能を使うサイトなら、更新後に予約の流れを確認する時間も相談事項です。ここで挙げた分担は運用への応用例で、特定の保守契約にすべて含まれるという意味ではありません。担当と契約範囲を揃えて継続費用を比べます。
追加・改善:公開後に予定する作業
新しいサービスページ、採用情報、写真の追加、導線の見直しなどです。「毎月何本の記事を作るか」を先に固定するより、事業の予定と実際の相談内容から、必要な更新を整理します。広告を使う場合は、広告費とサイトの制作・運用費を分けて把握します。
初期費用は、制作会社以外への支払いも拾う
初期制作の欄には、構成、文章、デザイン、実装だけでなく、必要な撮影、素材購入、データ整理、既存記事の移行、公開準備などを確認して入れます。すべてが別料金という意味ではありません。見積もりの一式に含まれるか、自社で用意するか、別の会社へ依頼するかを区別するための一覧です。同じ費用を二重に計上しないよう、支払先も書きます。
既存サイトからの引き継ぎでは、管理者への確認や素材の取り出しが必要になる場合があります。手元に情報が揃っているかを早めに確認すると、追加作業の見通しが立ちます。費用がまだ分からない項目は、見積もりを依頼する担当者と確認期限を決めます。金額が空欄の項目をゼロ円と見なすと、総額が確定したように見えてしまうので注意してください。
継続費用は、月払いと年払いを区別する
月額料金だけを足すと、年に一度支払うドメインやライセンスなどを見落とすことがあります。継続費用の表には、費目、支払先、支払い周期、次の更新月、自動更新の有無、担当者を記入します。年払いの費用を毎月の予算に割り振って考える場合も、実際に支払う月は別に記録します。平均額と支払い時期は、資金の準備という点で違います。
ICANNのドメイン更新に関するFAQでは、更新の料金・条件は登録事業者によって異なり、新規顧客向けの割引で初回登録料が更新料より低くなる場合があると説明しています。予算表には、広告に出ている初年度価格だけでなく、自社が選ぶドメインの更新価格と対象年数を記入します。例えば初年度だけの割引を3年分に掛けず、2年目以降は更新条件で計算し直します。具体的な金額は契約先の料金表で確認してください。ICANNの案内にある失効後の救済手続きなどを、すべての種類のドメインに共通する条件として扱わないことも必要です。
制作会社の保守料金へ含まれている項目は、その条件を確認して重複を避けます。外部サービスを直接契約する場合は、誰が請求を受け取り、料金変更や更新案内を確認するか決めておきます。担当者個人の連絡先だけに依存すると、異動や退職の際に確認が途切れることがあります。日常の運用を続けられる管理方法も、予算計画と一緒に整えます。
改善費用は、決まった作業と予備の枠を分ける
公開後に採用ページを追加するなど、すでに予定がある作業は内容と時期を記入します。一方で、公開後の反応を見て考える変更は、内容未定の検討枠として区別します。根拠なく制作費の一定割合を必ず積む必要はありません。事業予定と想定される変更を確認し、どの支出が確定で、どの支出が判断待ちかを見えるようにします。
予備の枠を設けても、余っているから使い切る必要はありません。追加依頼の前に、どの課題を解決するか、費用はいくらか、社内の作業が必要かを確認します。公開後の改善をすべて最初から契約へ含める方法と、必要な都度見積もる方法では、支払いと対応範囲が変わります。想定している依頼を制作会社に伝え、どちらが運用しやすいか相談してください。
仮の金額で、初年度と3年間を計算してみる
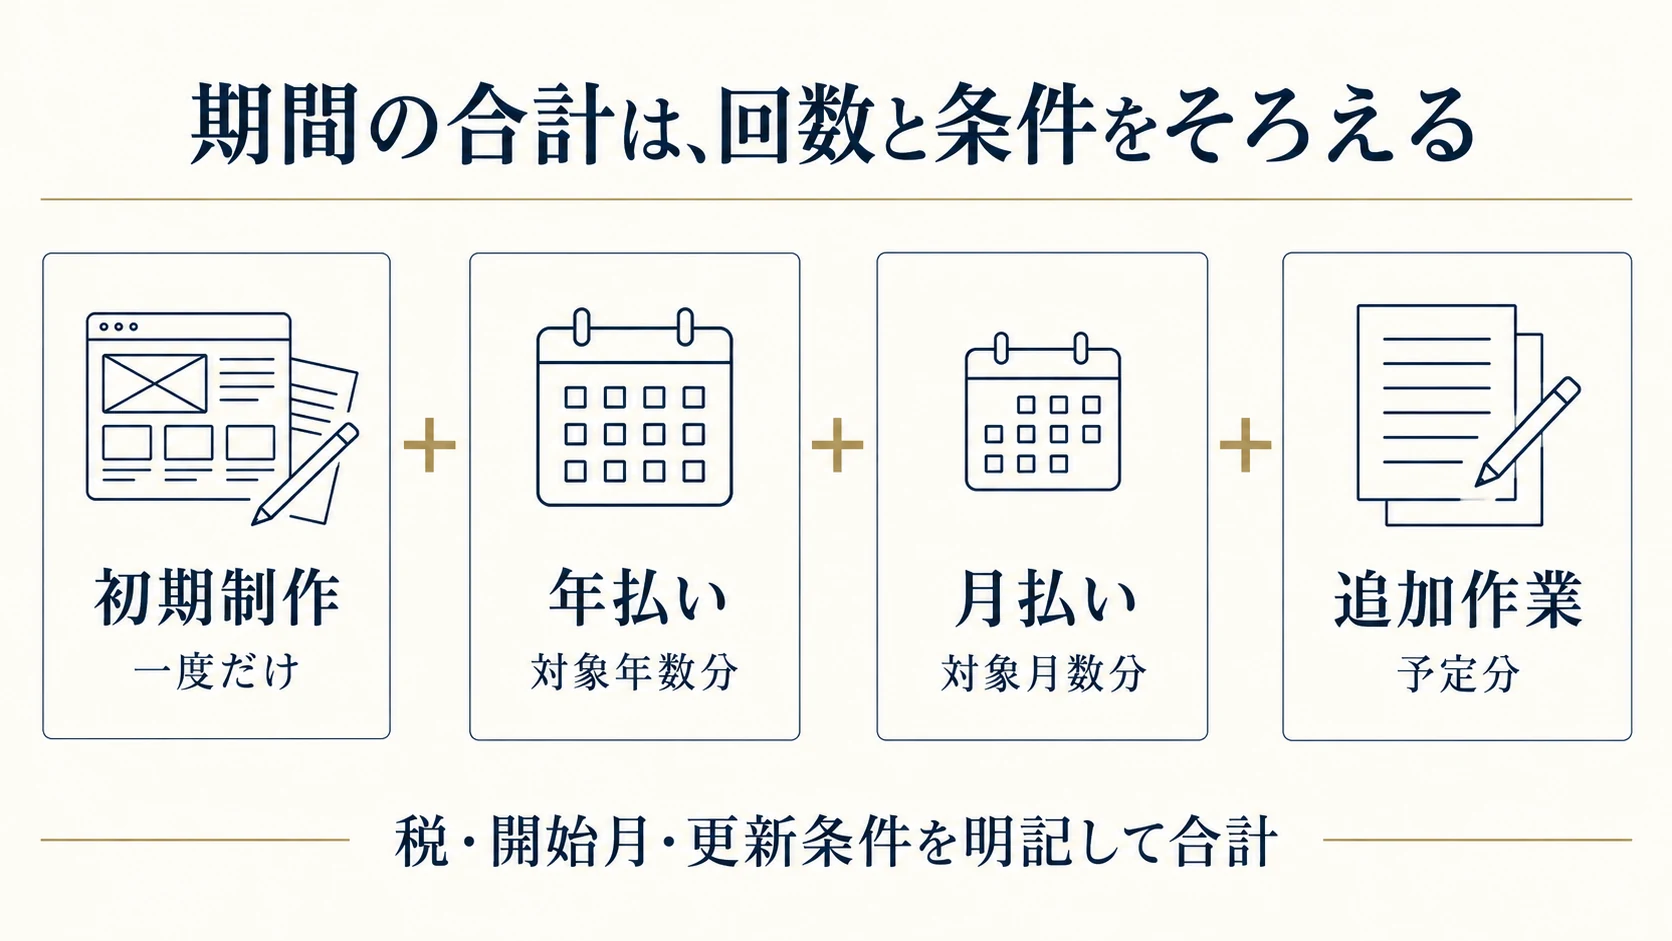
以下は計算方法を示すための仮例です。金額はすべて税別で、業界相場やAcquaの見積額ではありません。月額費用を各年12か月支払い、年額費用と追加作業は毎年同額、初期制作は一度だけ、という条件で計算します。
| 項目 | 仮の金額(税別) | 計上する回数 |
|---|---|---|
| 初期制作 | 600,000円 | 初年度に1回 |
| サーバー等の年額費用 | 18,000円 | 毎年1回 |
| 月額の保守・更新契約 | 10,000円 | 毎年12回 |
| 契約に含まれない追加作業 | 60,000円 | 毎年の予定額 |
- 初年度:600,000円+18,000円+10,000円×12か月+60,000円=798,000円。
- 2年目:18,000円+10,000円×12か月+60,000円=198,000円。
- 3年間:600,000円+198,000円×3年=1,194,000円。
実際の計画では、契約に含まれる項目、開始月、更新料金、追加作業の有無を自社の条件へ差し替えます。税込・税別も揃えてください。この仮例には広告費や自社の人件費などを含めていません。
計算式の前提を、金額と同じ場所に残す
予算表には、対象期間、税の扱い、利用開始月、含めていない費用を明記します。初年度が公開後の12か月を指すのか、会社の年度末までを指すのかで継続料金の回数が変わります。ここでの計算例は公開後12か月を一年として扱っています。会社の会計期間に合わせて作る場合は、実際の支払い月へ置き換えてください。
計算式は、初年度なら「初期制作+月額費用×対象月数+年額費用+予定する追加作業」です。二年目以降は、初期制作を繰り返して加えず、その年に必要な継続費用と追加作業を計上します。割引期間がある料金や、利用件数で変わる料金は、同じ金額を毎年掛けると実態からずれることがあります。契約条件に応じて年度ごとに分けて計算します。
条件が変わる場合は、金額の幅を作る
利用件数や追加ページが未定なら、確定している費用だけの案と、予定する追加作業を含む案を分けます。数字の幅を示すときは、何が増えると上限側になるのかを説明します。「余裕を見て多めに」だけでは、実際に支払う判断ができません。例えば撮影を追加する場合、記事を外注する場合など、支出が増える条件を具体的にします。
概算は確定見積もりとは異なります。初期の検討で置いた金額は、提案や契約が揃った段階で更新します。表には概算、見積確認済み、契約済み、支払い済みなどの状態を付けると、どの数字を基に判断しているか分かります。状態を混ぜずに管理することが、過度に細かな計算をするよりも、実際の予算の把握に役立つ場合があります。
表の数字を、一度別の順番で確認する
計算を終えたら、費目ごとの合計と、月ごとの支払い合計が一致するかを確認します。初期制作を月別表にも入れた際に二重加算していないか、年払いを12回分として扱っていないか、税の扱いが途中で変わっていないかを見ます。継続費用の契約開始が公開前なら、その期間の支払いも必要になるため、開始月を確認してください。
この確認は表計算ソフトの高度な機能がなくても行えます。請求や契約に関する元の資料と費目を一つずつ照らし合わせ、未確認項目を残さないようにします。担当者だけで作った表は、経理や決裁者にも前提を見てもらうと、社内の支払いルールとの違いに気づけます。税務・会計処理の判断が必要な項目は、社内の経理担当者など適切な確認先へ相談してください。
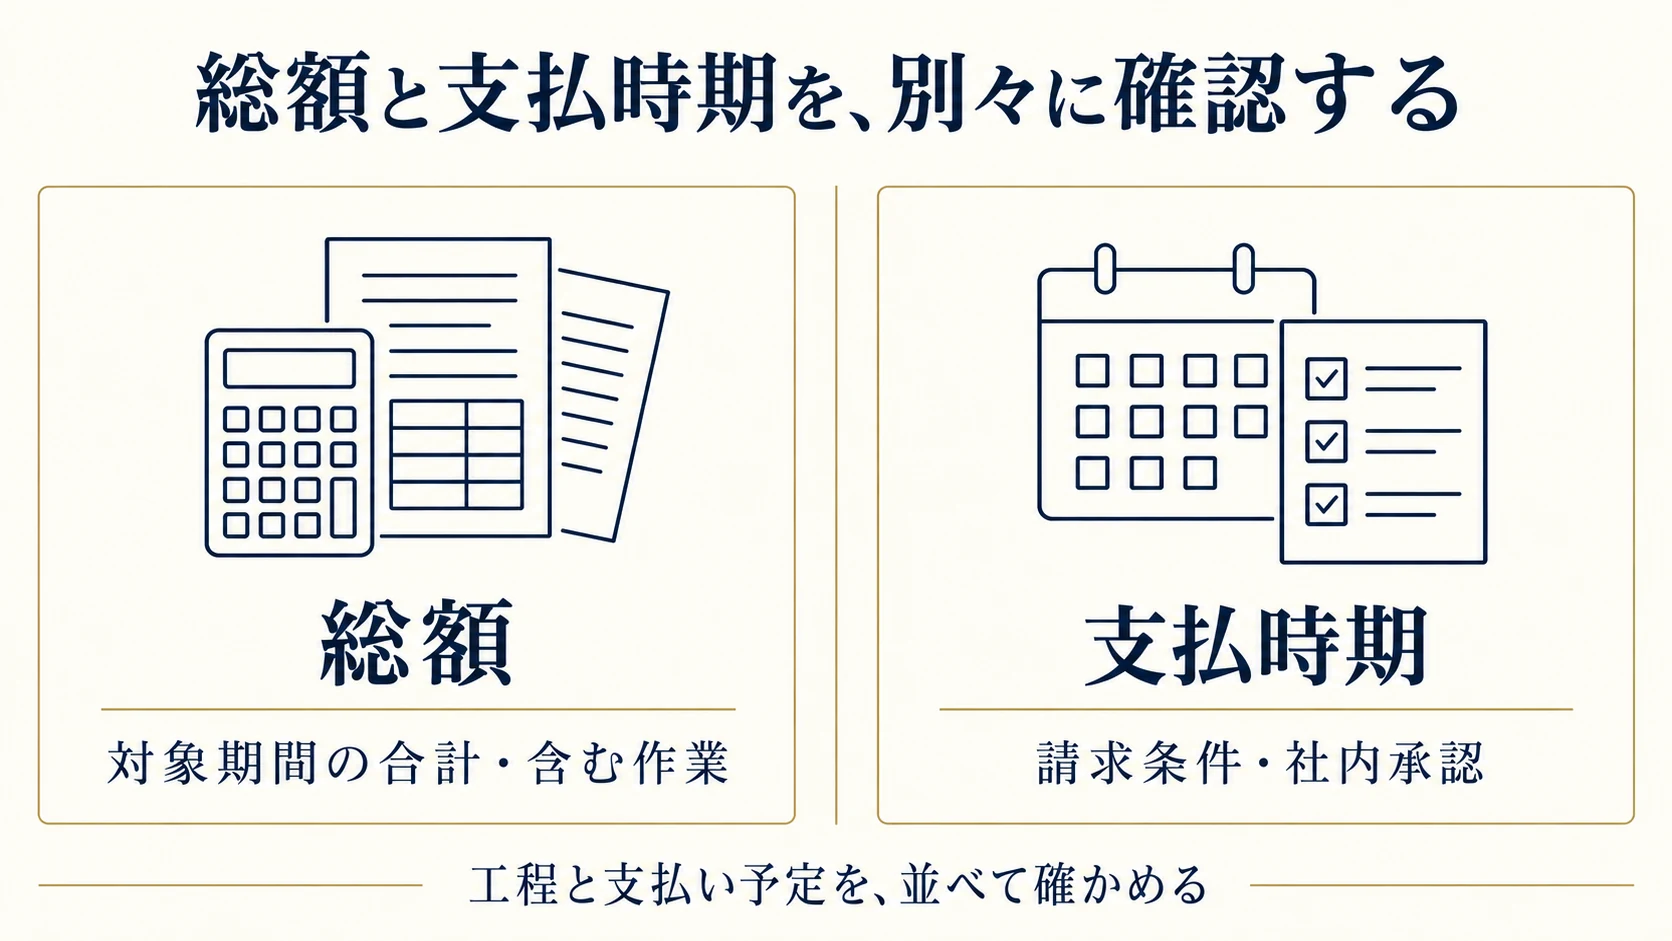
総額と、支払うタイミングは別に確認する
年間の総額が分かっても、いつ支払うかが分からなければ社内の予定に入れにくくなります。制作費の請求時期、サービスの更新月、追加作業の見積もりが必要になる時点を確認します。着手時・公開時などの支払い条件は、各契約の内容に従って記入しましょう。
- 支払先と費用項目:
- 金額と税込・税別:
- 初回の支払い時期/次の更新時期:
- 料金に含まれる作業・サービス:
- 追加作業の相談と承認をする担当者:
支払い予定を、制作の工程と並べる
同じ制作総額でも、着手時にまとめて支払う場合と、工程に応じて支払う場合では、用意する時期が違います。見積もりでは金額だけでなく、請求の条件、支払い期限、社内の発注手続きに必要な資料を確認します。公開希望日から逆算し、発注の承認がいつ必要かを決めます。支払い方法や条件は依頼先によって異なるため、一般的な割合をそのまま当てはめないでください。
制作中に仕様が変わった場合の追加費用も、どの時点で承認し、いつ支払うかを確認します。現場の担当者が口頭で依頼できる範囲と、上長の承認が必要な範囲を社内で決めておくと、作業を進めてから決裁できない事態を避けやすくなります。追加費用の上限を決める場合も、契約の内容と社内ルールに合わせて扱います。
公開日が変わった場合の支出を確認する
原稿の準備や社内確認が遅れると、公開日が変更になることがあります。その場合も、すでに契約したサービスの料金や、進んだ制作工程の支払いが発生する可能性があります。公開と同時にすべての支払いが始まると想定せず、費目ごとの開始条件を確認します。公開延期によって別途調整が必要な作業があるかも、制作会社へ聞いておきます。
支払い時期の確認と同時に、社内の作業予定も見直します。素材提出や承認の担当者が決まっていなければ、予算だけを確保しても制作は進みません。経理、承認者、原稿を用意する人、問い合わせに対応する人が、必要なタイミングで参加できる状態にします。予算計画は、制作費の数字と実際の進め方を結び付ける資料として使ってください。
予算が足りないときは、公開範囲と分担を見直す
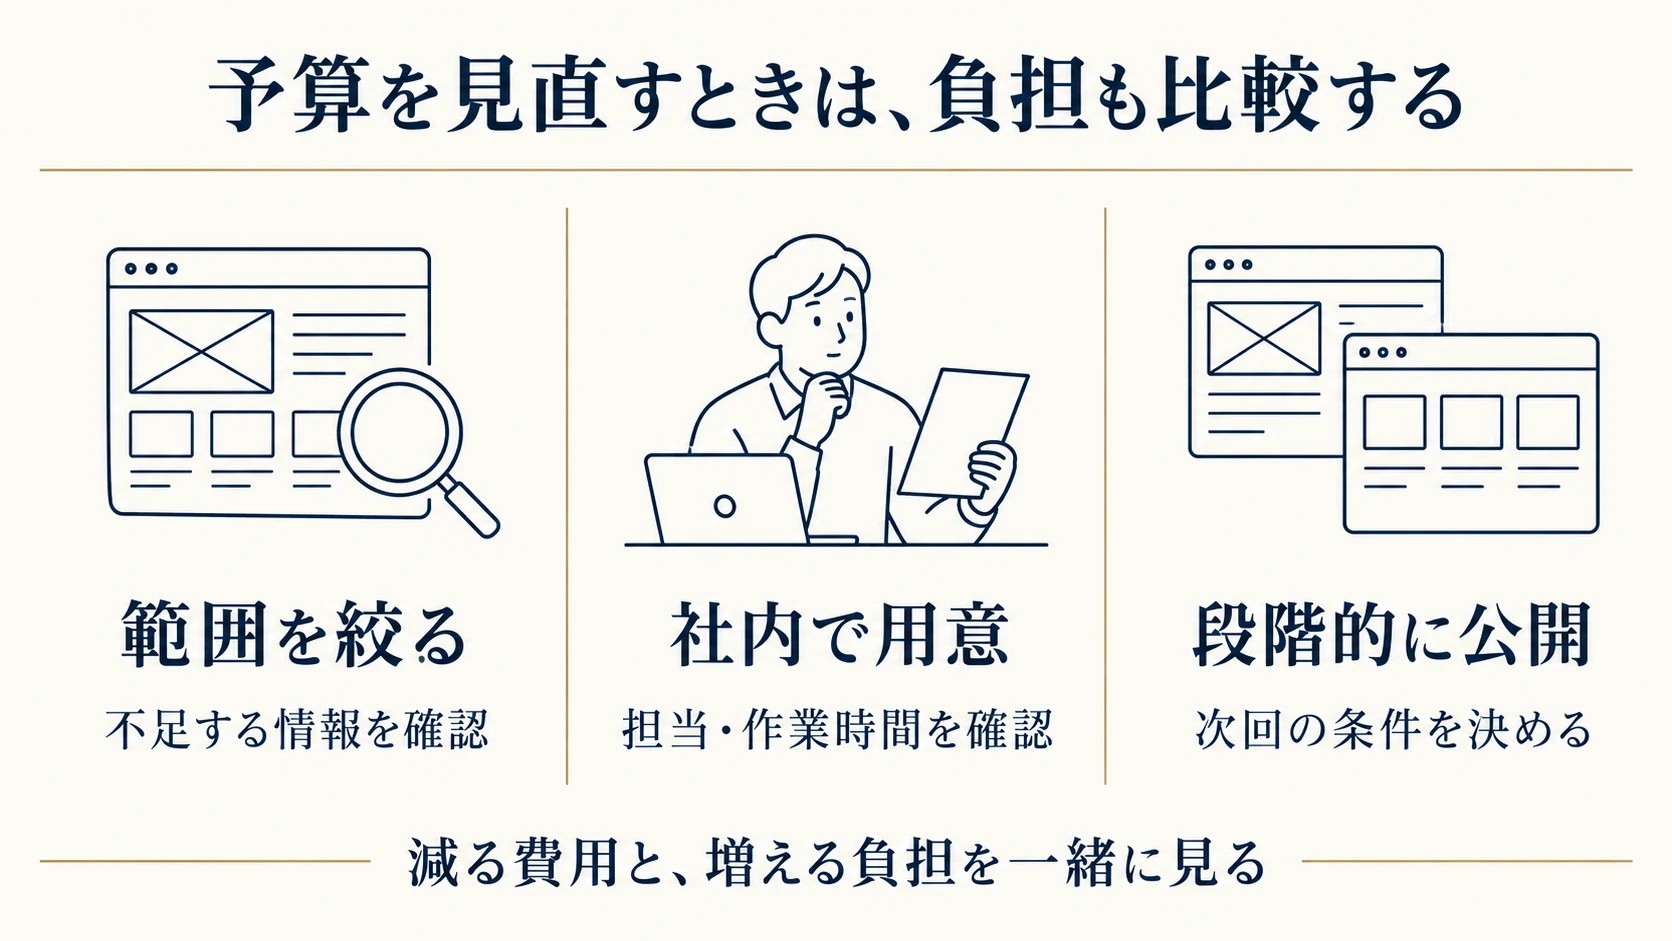
目的に必要なページと機能を決めたうえで、追加できる内容を次の段階に回す方法を検討します。その際は、後から追加する費用と、最初の設計に影響するかを制作会社へ確認します。先送りするだけで総額が減るとは限りません。
原稿整理や日々の更新を社内で担当する場合は、その人の作業時間と確認役を確保します。外注費の節約と引き換えに、公開や更新が止まらないように分担を決めます。
削減案ごとに、増える負担も書く
予算を調整するときは、減る外注費だけを比べず、自社に増える作業、公開後に残る課題、追加時に必要な作業を記入します。例えば原稿を自社で書く案では、執筆と確認の担当者、提出日、制作会社へ渡す形式を決めます。担当者が忙しいという事情を変えないまま分担だけ増やしても、実行できる案にはなりません。
写真を自社で撮る場合は、必要な場面、画角、使用する位置を先に共有します。ページの公開件数を減らす場合は、読者が依頼を判断するための最低限の情報が残るか確認します。削減後の構成を一度見て、問い合わせまでの流れが成立しているかを確認すると、金額を合わせた結果、サイトの目的まで弱くなることを防ぎやすくなります。
段階的な公開では、二回目の条件を決める
第一段階では会社情報と主力サービス、第二段階では事例や採用情報というように分ける場合、それぞれを公開する条件を決めます。写真や原稿が揃ったら追加するのか、採用開始の時期に合わせるのか、相談の内容を見て判断するのかを明確にします。第二段階を実行する担当者と、費用を再確認する時期も残しておきます。
後から追加する機能が現在の設計に影響する場合は、最初の相談で伝えます。例えば商品情報の検索や予約機能などは、追加方法によって既存ページの変更が必要になることがあります。将来の要望を伝えることと、最初からすべてを実装することは別です。追加できる余地を確認した上で、今必要な範囲へ費用を配分します。
予算を増やす判断には、必要な工程の説明を使う
範囲を絞っても目的を満たせない場合は、必要な工程と理由を整理して社内へ説明します。「相場だから」だけではなく、「サービスごとの違いを整理する取材が必要」「既存記事を移す作業が含まれる」のように、何に対して支払うかを示します。見積もりの根拠を制作会社へ確認し、延期できるものと、今回欠かせないものを分けます。
成果が確定していない段階で、制作費を短期間に必ず回収できると説明する必要はありません。期待する効果と、その後に確認する方法を示す方が、計画と実績を区別できます。問い合わせの増加を期待するなら、公開後に相談の件数と内容を記録する方法も用意します。実行前の期待を、すでに得られた成果のように扱わないことが大切です。
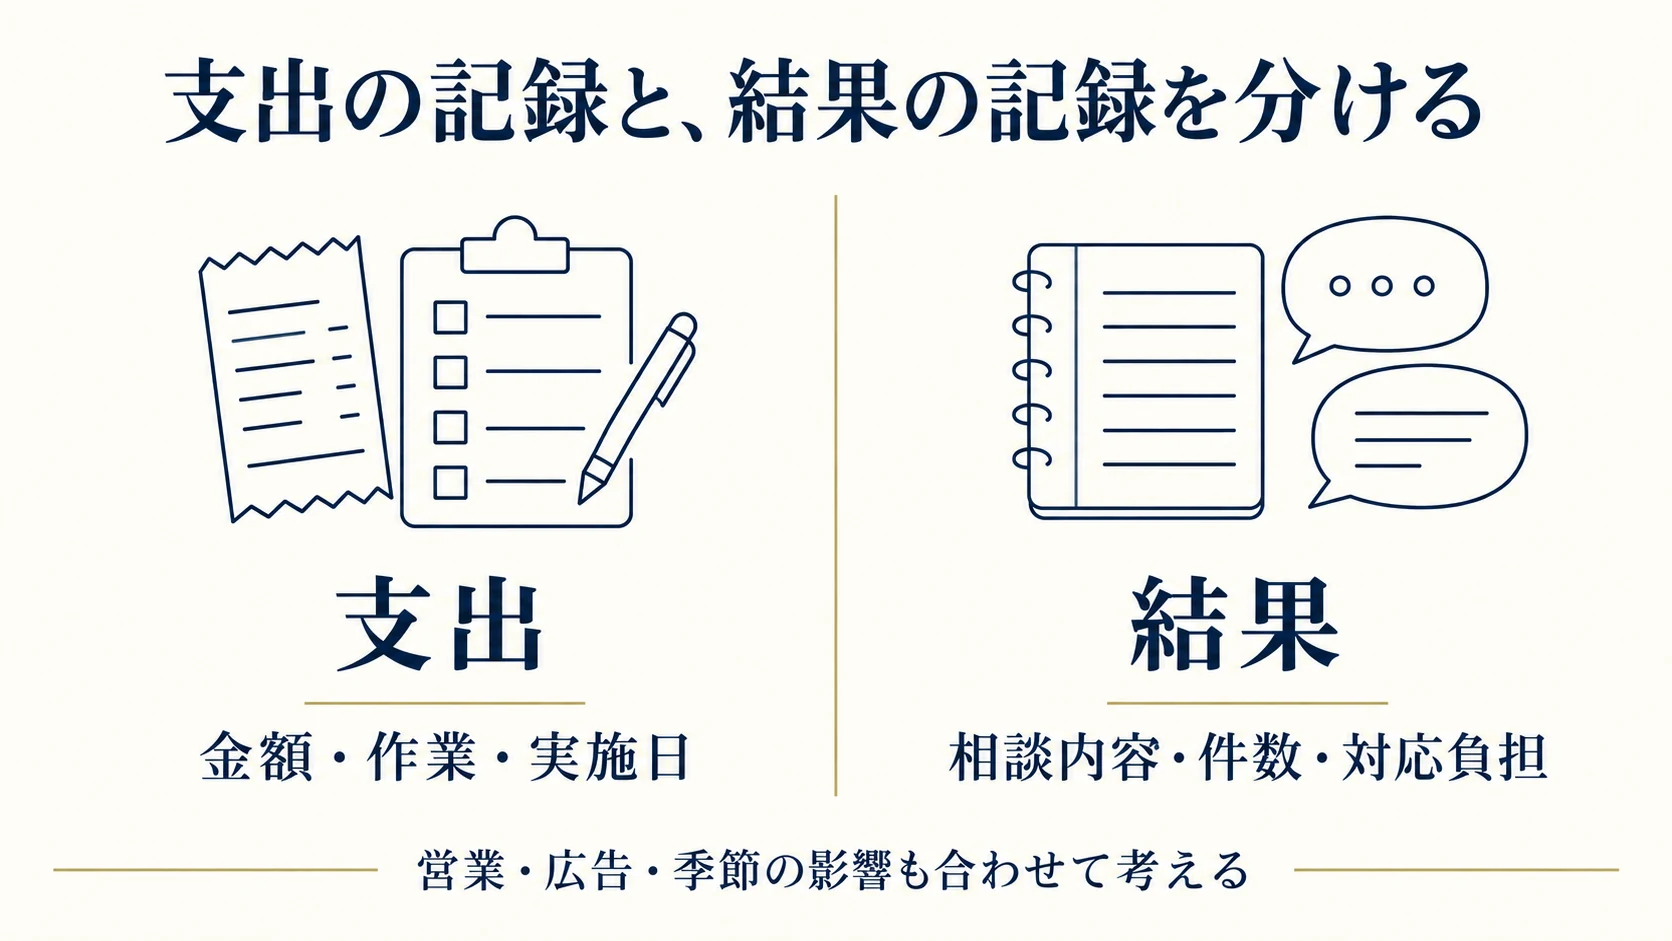
公開後は、支出と取り組みの結果を分けて記録する
毎月の確認では、予定した更新ができたか、情報が古くなっていないか、問い合わせの受け付けが正常かを確認します。検索やアクセスのデータがある場合は、どのページが見られ、どんな相談が届いたかも記録します。
問い合わせ件数だけでなく、新規案件の相談か、商談につながったかも分けて考えます。公開直後の少ない件数から「何か月で回収できる」と決めつけず、確認できた結果を次の改善予算の判断に使いましょう。
支出の記録には、依頼した仕事を残す
公開後の支出は、請求金額だけでなく、何を依頼したか、いつ反映されたか、誰が確認したかを記録します。ページ追加、写真差し替え、保守、広告など、性質の異なる費用をまとめすぎないようにします。翌年度の予算を考えるとき、継続して必要な費用と、その年だけの作業を分けるためです。契約料金が変わった場合も、理由と適用時期を残します。
支出を減らす判断では、利用していないサービスを整理する一方、止めると何に影響するかを確認します。担当者が料金の目的を知らないからという理由だけで、ドメインや必要な保守を終了しないようにしてください。契約内容と実際の利用を照らし合わせ、不要と判断できたものから見直します。更新前に確認する日を決めておくと、請求後に気づくことを減らせます。
結果は、問い合わせの質と対応の負担も見る
アクセス数や問い合わせ数が増えても、対象外の相談が多ければ、掲載内容の見直しが必要かもしれません。問い合わせの件数、相談したい仕事、依頼につながったか、繰り返し説明した内容などを記録します。小規模なサイトでは件数が少ない月もあるため、短期間の増減だけで制作の良し悪しを断定せず、実際の相談内容と合わせて考えます。
数字の意味は、計測ツールの一次資料で確認できます。Googleの検索パフォーマンスレポートの説明では、クリック数はGoogle検索結果からサイトがクリックされた回数、CTRはクリック数を表示回数で割った値です。したがって、この数字だけを相談件数や受注件数として扱うことはできません。改善予算の判断では、検索の指標と、実際に受けた相談・商談の記録を別欄に置きます。例えば検索のクリックが増えても相談内容が合わない場合は、掲載内容と流入の条件を調べる材料にします。これは判断の手順例で、一定のクリック数があれば費用を回収できるという基準ではありません。
改善を実施するときは、一度に多くの要素を変えるより、課題と変更内容を記録して確認できる範囲で進めます。料金が分かりにくいという相談が続いたなら費用の説明を、対応地域の質問が多いなら地域情報を見直します。広告、営業、季節要因なども結果に影響するため、サイトの変更だけによる成果と決め付けず、その期間に行った取り組みを併記します。
Acquaに予算を相談する場合
予算表を社内で共有するときの説明順序
決裁者へ説明する際は、最初にサイトで解決したい課題と、今回公開する範囲を伝えます。次に初期制作、継続費用、予定する追加作業の金額を示し、最後に支払い時期と未確定の条件を説明します。金額だけを先に見せると、何を実現するための予算なのか分からず、必要な工程まで一律に削る議論になりやすいためです。
代替案がある場合は、減る費用と変更される内容を対にして示します。例えば、写真を社内で用意する案なら、撮影を担当する人と準備日も添えます。後から追加するページがある案なら、追加を判断する時期を示します。安い案の総額だけを提示せず、社内の作業と次の支出まで見える状態にすると、実行できる計画として比較できます。
承認後は、どの案のどの範囲が認められたかを記録してください。予算枠の承認と、個別の発注を行う手続きが別の会社もあります。制作会社へ依頼する前に社内の手順を確認し、見積書、発注内容、支払い予定の三つが一致しているかを見直します。
相談に持ち込む情報を、五つに絞る
最初の相談では、今回の目的、初回公開に必要な範囲、手元の資料、支払い可能な範囲、希望時期を共有してください。詳しい仕様が決まっていなくても、この五つがあれば必要な作業を整理し始められます。金額がまだ決まらない場合は、社内で決裁するためにどんな情報が必要かも伝えると、提案を比較する条件を相談できます。
予算表は一度作って終わりではありません。見積もり、契約、追加依頼、公開後の支払いに合わせて更新し、概算と実績を区別して残します。まず初期制作、継続費用、追加・改善の三つの欄を作り、分かっている金額と未確認の項目を書き出しましょう。必要な範囲と支払いの時期が見えれば、価格だけに引っ張られず、実行できる制作計画を考えやすくなります。
Acquaのホームページ制作は300,000円〜(税別)を目安に、必要な作業を確認してお見積もりしています。この記事の仮例600,000円や月額10,000円はAcquaの料金表ではありません。実際の対応範囲はホームページ制作、公開後の支援は保守・運用をご確認ください。
初回相談では、希望する内容と制作予算、継続して使える予算を分けてお伝えください。準備する情報は初めての制作向け相談メモ、届いた見積もりの確認は見積もりの比較方法が参考になります。